 Ни один человек, даже самый ответственный, добросовестный и благополучный, не может быть застрахован от возникновения неурядиц финансового плана. С другой стороны, порой вроде на обычное проживание хватает денег, но срочно нужно что-то приобрести, за что-то заплатить, а свободных денег в достаточном количестве нет. Тогда приходится обращаться в финансовые структуры. Они неизменно потребуют удостоверить платёжеспособность клиентов.
Чтобы избежать излишней формализации, затягивания процедур оформления, уменьшить риски или просто не связываться с банками, кредитными центрами и фирмами микрофинансирования, многие нуждающиеся обращаются к друзьям, знакомым, коллегам по работе с просьбой об одолжении денег. Что нужно знать каждому, к кому обращаются с такими просьбами, либо кто собирается дать в долг по личной инициативе?
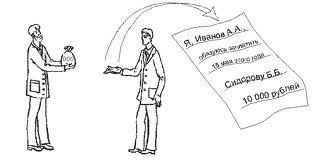
Самое главное в такой ситуации, это быть в курсе законодательных требований. В каждой стране есть некоторые минимальные суммы, все сделки в объёме их превышающем, должны фиксироваться бумажно. Для России эта величина – десять МРОТов. Как именно оформлять? Займ может быть фиксирован в простой форме, с одними лишь подписями (то есть без нотариальных трат). И в случае чего смело и без колебаний с такими документами можно идти в суд, закон это позволяет. Только надо всё расписать правильно, чтобы в случае конфликта судьи не сочли его неполным (в смысле – недостаточно излагающим суть сделки, обязательства и права сторон, чтобы можно было принять юридически обоснованное решение).
А значит, простая форма договора всё равно требует таких позиций, как сумма выплаты, сведения о личности заёмщика, факт получения им средств, условия возвращения долговой суммы. Отсутствие чёткого срока возврата – не повод для волнения кредитора. Если всё сделано юридически грамотно, законодательство позволяет требовать выплаты в любой срок, даже через сутки после подписания сделки, оставляя, однако, заёмщику не менее недели на оплату обязательства после предъявления требования.
Есть и неюридические тонкости. С самого начала определите, какую сумму вы готовы и можете ссудить без проблем для себя, ни в коем случае не превосходите этот ограничитель. Конечно, доверие к другим людям необходимо, но тем, кто хоть однажды имея возможность не вернул долг вовремя, больше ничего давать не следует ни под каким предлогом.
FAQ
Нужно ли оформлять расписку, если даёшь деньги в долг другу?
Да, автор советует фиксировать заём хотя бы в простой письменной форме с подписями, без нотариальных затрат. Документ должен содержать точную сумму, данные заёмщика, подтверждение получения средств и условия возврата — это защищает кредитора при возникновении споров.
Что делать, если в долговом документе не указан срок возврата?
Отсутствие чёткого срока возврата не создаёт проблемы: кредитор имеет право потребовать деньги обратно в любой момент. При этом заёмщику по закону должна быть предоставлена минимум неделя на возврат долга после предъявления такого требования.
Какой личный лимит советует устанавливать автор перед тем, как дать деньги в долг?
Автор рекомендует одалживать только ту сумму, потерю которой человек может пережить без серьёзных финансовых последствий для себя. Также важное правило — не давать деньги в долг повторно тем, кто уже не вернул их вовремя, поскольку решение должно основываться на платёжной истории и надёжности заёмщика.